Почнімо з ціни, бо це найпростіший вимір того, що це слово насправді дає за гроші. Порівнявши шість сервісів гіперскейлерів у їхній суверенній конфігурації зі звичайним франкфуртським регіоном того самого провайдера, Комісія виявила, що суверенні версії коштують приблизно на п'ятнадцять відсотків дорожче. Той самий оператор, ті самі стійки, та сама країна. Ширший аналіз ринку показує розкид від десяти до тридцяти відсотків.
Тож сьогодні суверенітет — це юридична оболонка, яку продають з націнкою, обгорнута навколо активу, що належить комусь іншому.
Ця оболонка не марна, і я не буду вдавати інше. Ризик, який вона знімає, реальний. Але рядок у п'ятнадцять відсотків — це точний вимір того, наскільки далеко сягає ця ідея, а ринок під нею весь цей час рухався в протилежний бік. Три неєвропейські оператори контролюють майже сімдесят відсотків європейської хмари. Частка місцевих гравців зсунулася з двадцяти дев'яти відсотків у 2017 році до п'ятнадцяти, а базовий прогноз Комісії передбачає, що це число залишиться на тому самому рівні ще одне десятиліття.
Ринком можна керувати, не володіючи ним. Європа стала найдосвідченішим у світі орендарем власної інфраструктури.
Суверенітет над даними — це обгортка. Суверенітет над підстанцією — це актив.
Це підводить мене до того рівня, на якому я насправді працюю, — там, де арифметика не пробачає помилок.
Брюссель хоче потроїти потужність дата-центрів ЄС щонайменше до 2030 року. Звучить амбітно, доки не поставити цифри поруч. Встановлена потужність на 2025 рік — 12.4 гігавата; прогнозований попит на 2030 рік — 37. Помножте перше число на три — і отримаєте 37.2. Славнозвісне потроєння — це не розширення. Це точна величина відставання, яку треба надолужити, щоб опинитися там, де попит уже й так буде. Документ цього не приховує. Він називає 2030 рік проміжним пунктом на шляху до того, щоб ЄС покривав власні потреби до 2035 року. Простіше кажучи: після потроєння амбіція полягає в тому, щоб просто перестати відставати.
Без урахування політичних заходів усе гірше. За базовим сценарієм без втручань потужність сягає приблизно 28 гігават, тоді як попит доходить до 37. Ці дев'ять гігават, яких бракує, — це приблизно тридцять кампусів по триста мегават кожен, і жоден зі сценаріїв, змодельованих в оцінці, не змушує цей дефіцит зникнути.
Це не оцінка стороннього критика. Це те, що Комісія каже про саму себе.
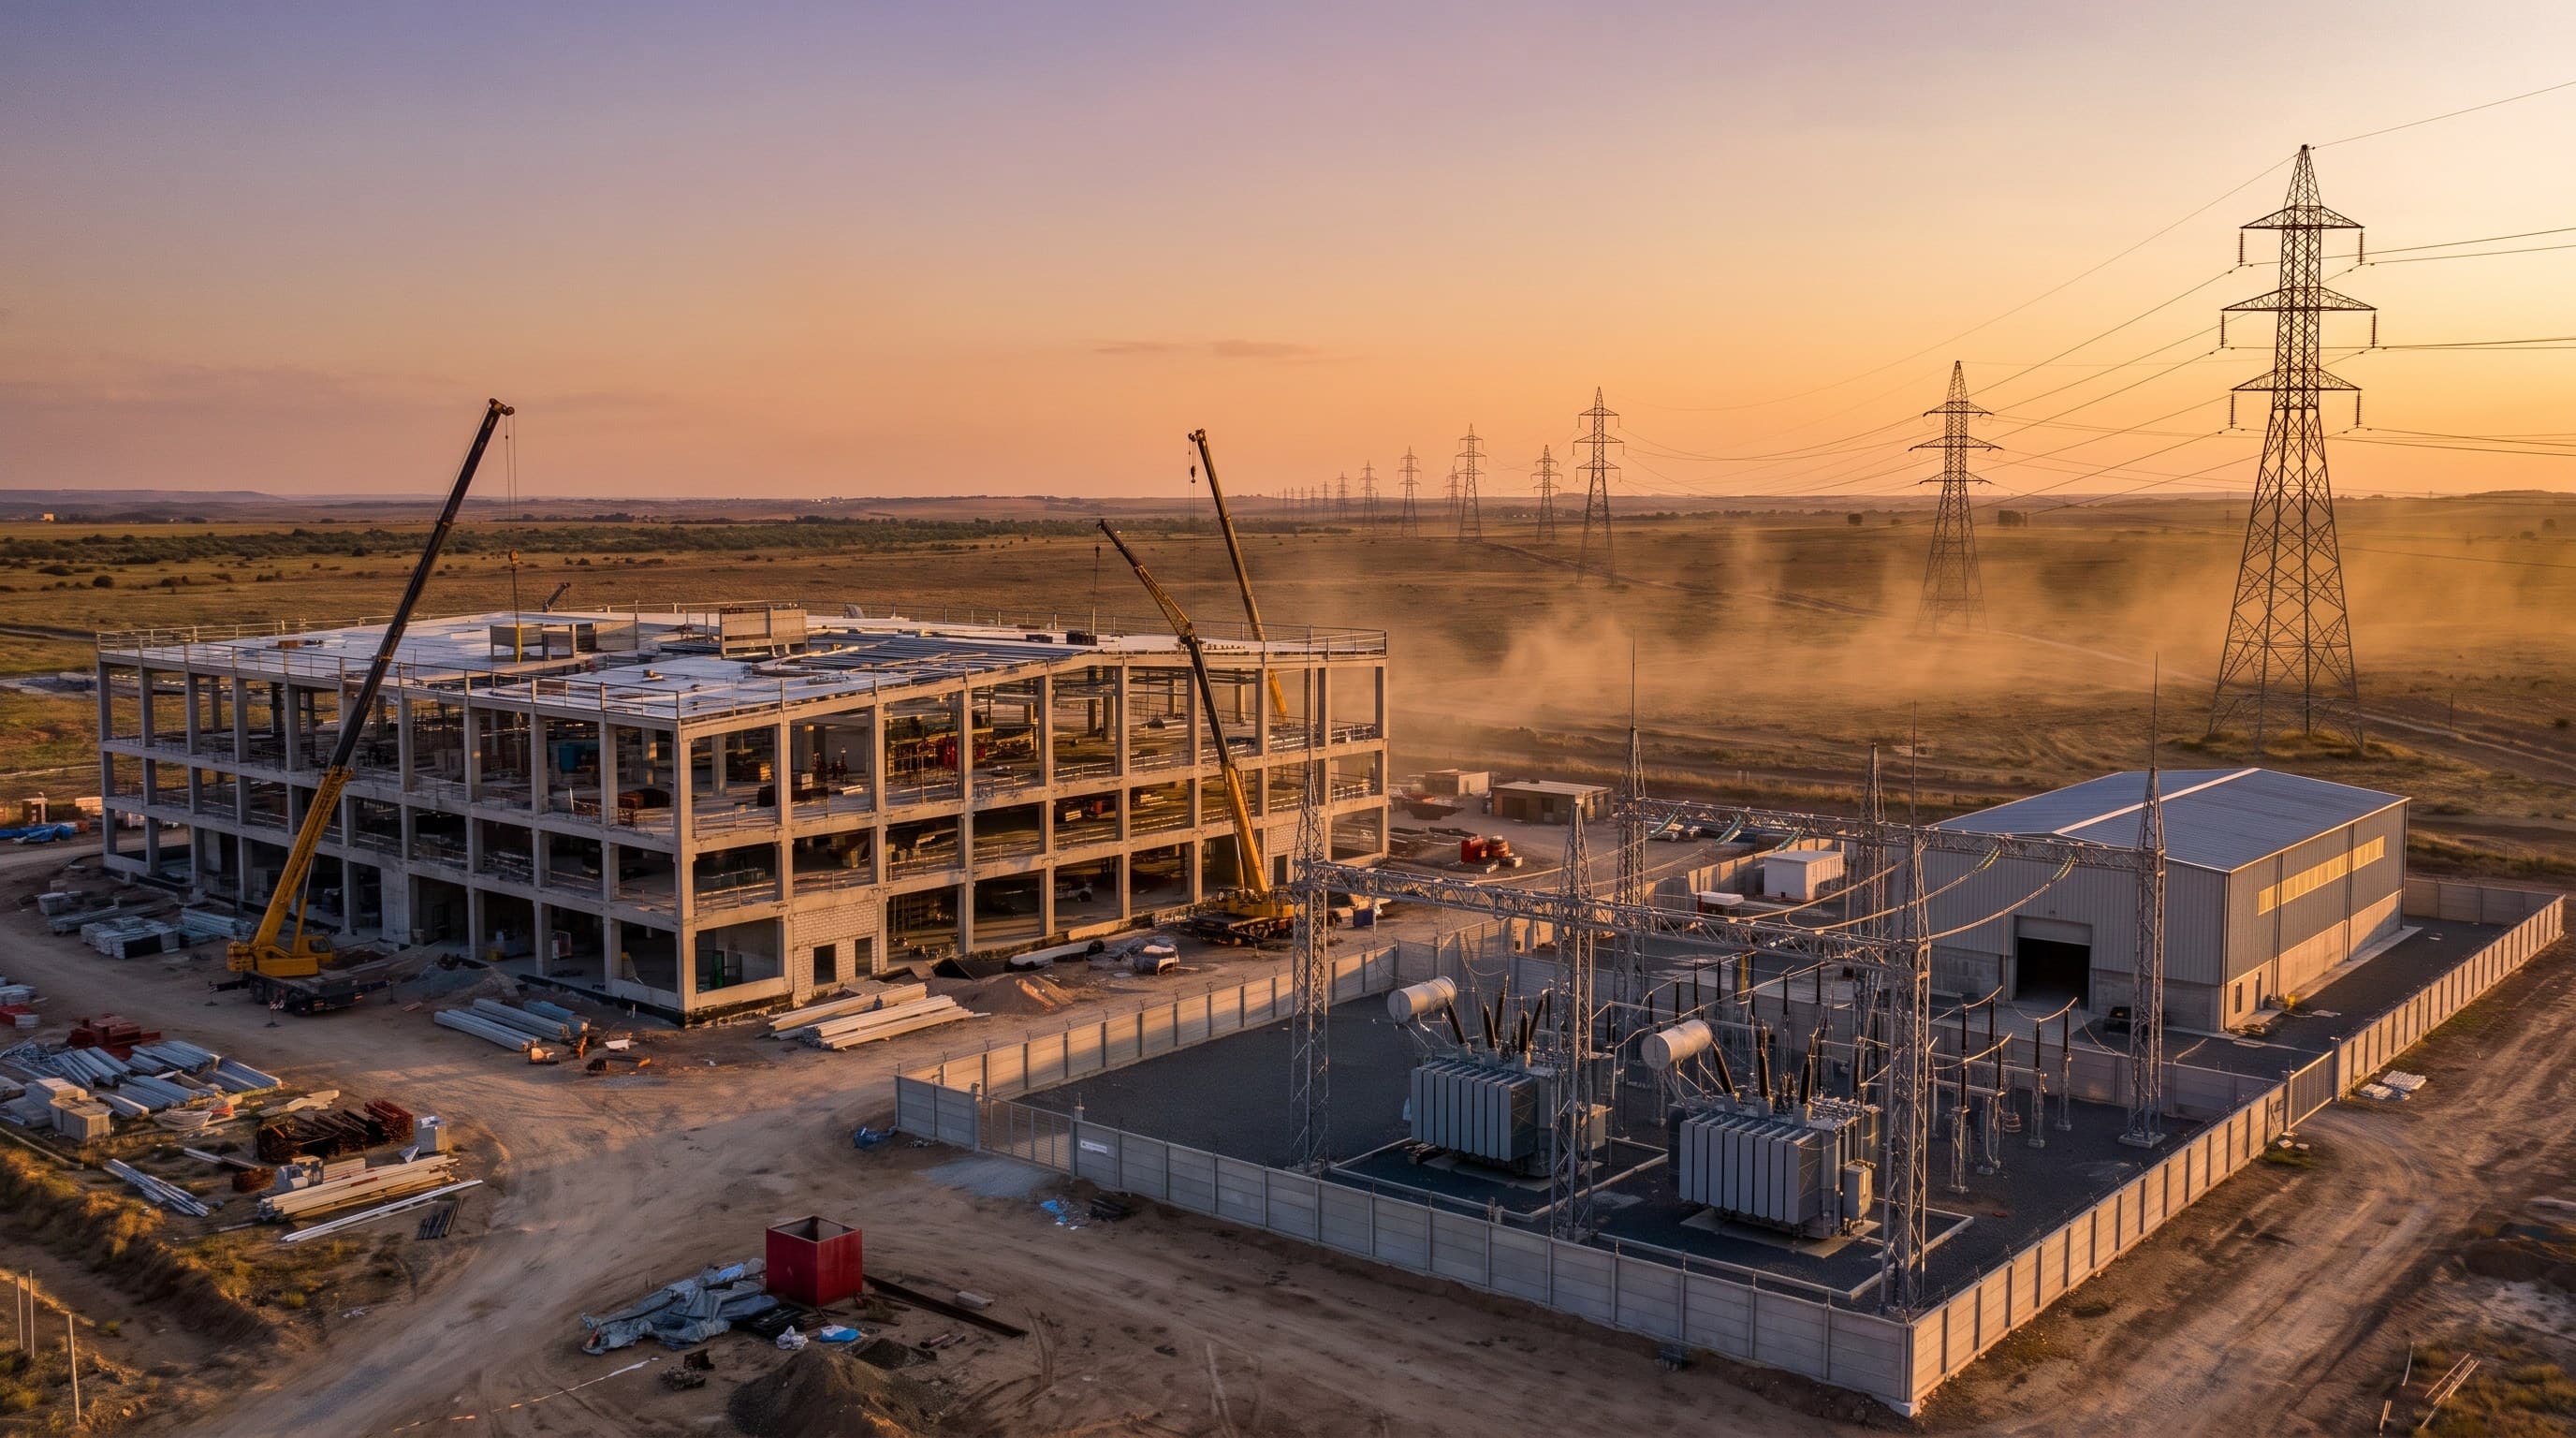
Причина, чому цю прогалину так важко закрити, не має стосунку ні до грошей, ні до чипів. На екрані штучний інтелект не має маси. На землі це будівельний проєкт: фундаменти, металоконструкції, мідь, чилери, оптоволокно, трансформатори, гектари, дозволи на будівництво та електрика в обсягах, що переформатовують регіональну мережу. Кремній без живлення за ним — це просто склад. Зал без підключення — це сарай. Програмне забезпечення перетворилося на будівництво, а будівництво завжди мусило вирішувати питання, з яким програмне забезпечення ніколи не стикалося: чиє ім'я стоїть у документі на право власності?
Погляньмо, чого справді бракує. Отримання дозволу займає в середньому тридцять два місяці у дванадцяти країнах-членах; Акт хоче скоротити це до вісімнадцяти до 2030 року. Нідерланди накопичили заявки на підключення на майже тридцять вісім гігават. Данія перестала їх приймати десь на позначці шістдесят. На усталених європейських ринках земля, до якої вже підведено живлення, коштує близько €2.26 мільйона за кожен мегават, подорожчавши більш ніж на чотири п'ятих за чотири роки.
Ніщо з цього не поводиться як ринок програмного забезпечення. Це поводиться як черга — а черги виграє той, хто контролює вузьке місце, а не той, хто створює кращий продукт.
Варто також запитати, яка частина активу насправді зберігає свою вартість. Кремній старіє швидко: архітектури змінюються, щільність зростає, режими охолодження змінюються, і торішній акселератор наступного року опиняється у другому ешелоні. Дозвіл, натомість, не має терміну придатності. Трансформатори переживають обладнання, яке вони живлять. Майданчик із землею, живленням, оптоволокном і місцевою угодою знову і знову демонтують і переоснащують. Обладнання — це запаси. Підключення — це маєток.
А ще є історія угод — це не думка, а публічний факт, і мені особисто важко його читати. Data4 було збудовано у Франції, а AXA продала його канадському керуючому. Норвежці побудували Green Mountain, і він перейшов до ізраїльського покупця. atNorth, родом зі скандинавських країн, перейшов до швейцарських рук, а потім знову — до канадського пенсійного фонду разом з американським оператором. Ірландський Echelon продав половину себе американському капіталу. Німецько-норвезьке підприємство AQ Compute тепер підпорядковується американському мажоритарному власнику.